البنك المركزي يحدث إجراءات العناية الواجبة بعملاء منتجات وخدمات الشمول المالي
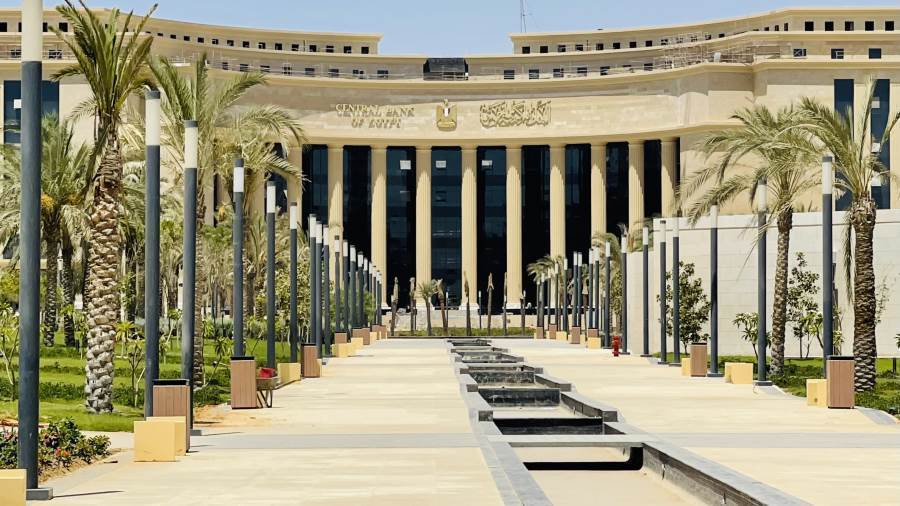
اعتمد مجلس أمناء وحدة مكافحة غسل الأموال وتمويل الإرهاب إصدارًا جديدًا من إجراءات العناية الواجبة بعملاء منتجات وخدمات الشمول المالي في سبتمبر 2026، ليحل محل الإصدار السابق الصادر عن الوحدة في مارس 2020.
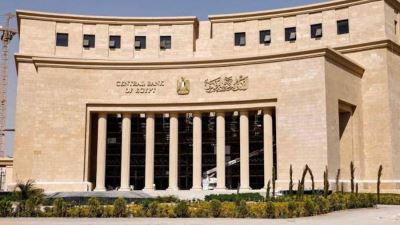
ويأتي الإصدار الجديد في إطار تحديث الإجراءات المنظمة للتعامل مع عملاء منتجات وخدمات الشمول المالي، ومواكبة المستجدات العالمية والمحلية في مجال مكافحة غسل الأموال وتمويل الإرهاب وتمويل انتشار أسلحة الدمار الشامل.
أسباب تحديث إجراءات العناية الواجبة
جاء تحديث إجراءات العناية الواجبة بعملاء منتجات وخدمات الشمول المالي لمواكبة عدد من المستجدات والتطورات، ومن أبرزها:
- التطورات المتعلقة بالمعايير الدولية في مجال مكافحة غسل الأموال وتمويل الإرهاب وتمويل انتشار أسلحة الدمار الشامل.
- نتائج التقييم الوطني للمخاطر.
- تطبيق المنهج القائم على المخاطر.
- معالجة التحديات التي تكشفت لوحدة مكافحة غسل الأموال وتمويل الإرهاب في الممارسة العملية والتي تواجه البنوك.
وأوضح الإصدار أن متطلبات مكافحة غسل الأموال وتمويل الإرهاب لا تُعد عائقًا أمام تحقيق أهداف الشمول المالي، وذلك في ضوء توجه الدولة المصرية لدعم الشمول المالي وتقليل الاعتماد على النقد.
ويأتي ذلك تماشيًا مع مبادرة رئيس الجمهورية بإنشاء المجلس القومي للمدفوعات، إلى جانب مبادرات البنك المركزي المصري لإطلاق منتجات وخدمات مصرفية منخفضة المخاطر تخدم أهداف الشمول المالي، وتخضع لأطر رقابية، مع إلزام البنوك بوضع نظم وإجراءات فعالة لمراقبة التعاملات.
وتم إعداد هذه الإجراءات في ضوء المنهج القائم على المخاطر الذي تبنته مجموعة العمل المالي (FATF)، والذي يتيح تطبيق إجراءات مبسطة في الحالات التي تكون فيها مخاطر غسل الأموال وتمويل الإرهاب منخفضة.
ويشترط تطبيق هذه الإجراءات على عملاء منتجات وخدمات الشمول المالي الحصول على موافقة من وحدة مكافحة غسل الأموال وتمويل الإرهاب، ممثلة في رئيس مجلس أمنائها.
ويجوز أن تتضمن الموافقة قيودًا على كيفية استخدام هذه الإجراءات، أو تتيح مجالات أوسع لاستخدامها، وفقًا لطبيعة منتج أو خدمة الشمول المالي الصادر بشأنها الموافقة.
ويختلف ذلك عن الحسابات المصرفية التقليدية التي لا تعتمد على استخدام التكنولوجيا المالية الحديثة، والتي لا تستلزم الحصول على هذه الموافقة، وفقًا للتعليمات الصادرة عن البنك المركزي المصري في أكتوبر 2020، والمذكرة التفسيرية الصادرة بالتنسيق بين وحدة مكافحة غسل الأموال وتمويل الإرهاب والبنك المركزي المصري في مارس 2021 بشأن خدمات ومنتجات الشمول المالي، وأي تعديلات تطرأ عليها.
وأكدت الإجراءات أنه يتعين على كافة البنوك العاملة في مصر وفروعها في الخارج، وفروع البنوك الأجنبية العاملة في مصر الالتزام بأحكام إجراءات العناية الواجبة بعملاء منتجات وخدمات الشمول المالي ومراعاتها وتنفيذها بكل دقة.
ويأتي ذلك تطبيقًا لأحكام قانون مكافحة غسل الأموال ولائحته التنفيذية وتعديلاتهما، إلى جانب الضوابط الرقابية للبنوك بشأن مكافحة غسل الأموال وتمويل الإرهاب الصادرة عن البنك المركزي المصري في ديسمبر 2023 وأي تعديلات تطرأ عليها.
وحدد قانون مكافحة غسل الأموال الصادر بالقانون رقم 80 لسنة 2002 وتعديلاته في البند (و) من المادة (1) المؤسسات المالية التي تسري عليها أحكام القانون، وفي مقدمتها البنوك العاملة في مصر وفروعها في الخارج وفروع البنوك الأجنبية العاملة في مصر.
وفرض القانون على هذه المؤسسات عددًا من الالتزامات، من بينها ما ورد في المادة (8) بشأن وضع النظم الكفيلة بتطبيق إجراءات العناية الواجبة بالعملاء، وغيرها من القواعد والإجراءات ذات الصلة بمكافحة غسل الأموال وتمويل الإرهاب التي تصدرها وحدة مكافحة غسل الأموال وتمويل الإرهاب.
كما تضمنت المادة (3) من اللائحة التنفيذية للقانون، الصادرة بقرار رئيس مجلس الوزراء رقم 951 لسنة 2003 وتعديلاتها، اختصاصات وحدة مكافحة غسل الأموال وتمويل الإرهاب، ومن بينها وضع إجراءات العناية الواجبة بالعملاء وغيرها من القواعد والضوابط والآليات والإرشادات والإجراءات ذات الصلة بمكافحة غسل الأموال وتمويل الإرهاب، والتحقق بالتنسيق مع السلطات الرقابية من التزام المؤسسات المالية وأصحاب المهن والأعمال غير المالية بها.
وتضمنت المادة (15) من اللائحة التنفيذية اختصاصات مجلس أمناء الوحدة، ومن بينها اعتماد إجراءات العناية الواجبة بالعملاء وغيرها من القواعد والضوابط والإجراءات ذات الصلة بمكافحة غسل الأموال وتمويل الإرهاب التي تصدرها الوحدة.
ويستهدف الإصدار الجديد دعم تطبيق إجراءات العناية الواجبة بما يتوافق مع طبيعة منتجات وخدمات الشمول المالي، مع الالتزام بمتطلبات مكافحة غسل الأموال وتمويل الإرهاب وتمويل انتشار أسلحة الدمار الشامل.