مي أبو النجا: المؤسسات المالية ترصد مؤشرات مديونية العملاء مبكرًا لحمايتهم من التعثر
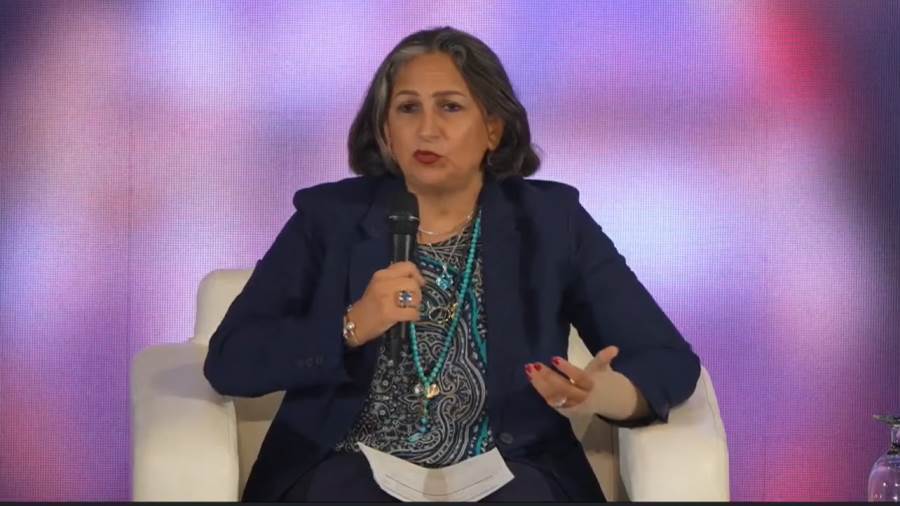
قالت مي أبو النجا، وكيل أول محافظ البنك المركزي المصري، إن المؤسسات المالية تتابع عددًا من المؤشرات التي قد تكشف مبكرًا عن تعرض العميل لضغوط مالية، من بينها زيادة مديونيته، أو التأخر في سداد بعض الأقساط، أو تكرار إعادة هيكلة التزاماته، أو الحصول على تمويل من جهة لسداد تمويل لدى جهة أخرى.

وأوضحت أن دراسة قدرة العميل على السداد تبدأ قبل منحه التمويل، مشيرة إلى أهمية الالتزام بمؤشر نسبة عبء الدين إلى الدخل، الذي يقيس قيمة الأقساط المستحقة مقارنة بالدخل الشهري. ووفقًا لضوابط البنك المركزي الخاصة بالقروض للأغراض الاستهلاكية، يبلغ الحد الأقصى لهذه النسبة 50% من إجمالي الدخل الشهري.
وأكدت أبو النجا ضرورة الاطلاع على تقرير الاستعلام الائتماني عند دراسة طلب التمويل، موضحة أنه يساعد المؤسسة على معرفة التزامات العميل لدى الجهات المختلفة وسجل انتظامه في السداد، واتخاذ قرار يتناسب مع قدرته المالية. وشددت على أهمية إبلاغ جهات الاستعلام الائتماني وقطاع تجميع مخاطر الائتمان بالبنك المركزي ببيانات دقيقة ومحدثة، حتى تعكس التقارير الموقف الفعلي للعميل.
وأضافت أن دقة هذه البيانات تحمي المؤسسة والعميل معًا؛ فقد يحتاج العميل إلى التمويل بصورة عاجلة، بينما تقع على جهة التمويل مسؤولية تقييم قدرته على الوفاء بالأقساط طوال مدة التمويل، تجنبًا لتحميله التزامات تفوق إمكاناته.
وفي جانب حماية حقوق العملاء، أوضحت أبو النجا أن البنك المركزي يحلل الشكاوى لرصد المشكلات المتكررة، ويجري استبيانات لدى البنوك والجهات المعنية لفهم ممارساتها وتحديد الفجوات التي قد تستدعي إصدار تعليمات تنظيمية. وأشارت إلى صدور تعليمات لتوحيد آلية تلقي الشكاوى والتعامل معها في البنوك، بعد رصد اختلافات في الإجراءات المتبعة.
وأكدت أن الهدف من هذه الأدوات هو التعامل مع مؤشرات المخاطر في مرحلة مبكرة، قبل وصول العميل إلى التعثر، بما يدعم ممارسات إقراض أكثر مسؤولية ويحفظ حقوق المتعاملين مع القطاع المالي.