البنك العربي الأفريقي الدولي يتيح تمويل ألواح الطاقة الشمسية بدون ضمانات
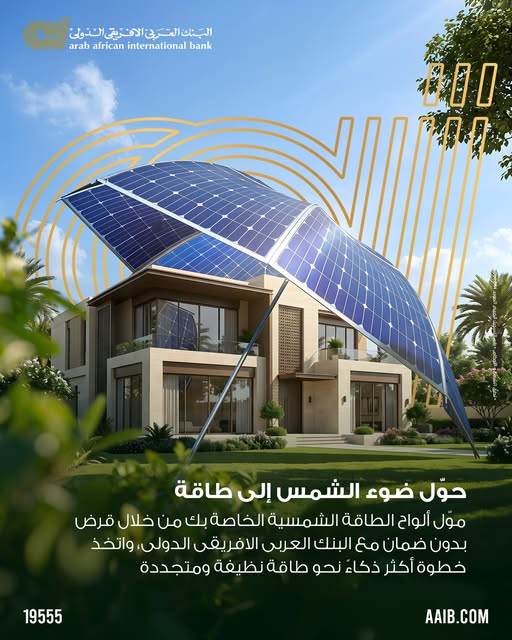
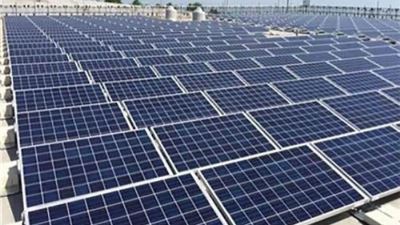
يتيح البنك العربي الأفريقي الدولي لعملائه إمكانية تمويل ألواح الطاقة الشمسية من خلال قرض بدون ضمانات، بما يساعدهم على التحول إلى استخدام مصادر طاقة أنظف وأكثر استدامة، وخفض نفقات الكهرباء على المدى الطويل.
ويأتي تمويل الطاقة الشمسية ضمن الحلول التمويلية التي تستهدف تلبية احتياجات العملاء الراغبين في الاستفادة من الطاقة النظيفة، وتركيب أنظمة الطاقة الشمسية بالمنازل، بما يتيح لهم اتخاذ خطوة نحو مستقبل أكثر استدامة.
مميزات تمويل ألواح الطاقة الشمسية من البنك العربي الأفريقي الدولي
يتيح التمويل للعملاء فرصة الحصول على تمويل لشراء ألواح الطاقة الشمسية، بما يساعد على تغطية تكاليف التحول إلى استخدام الطاقة النظيفة، والاستفادة من مزاياها على المدى الطويل.
ويتميز التمويل بأنه بدون ضمانات، وفقًا لشروط وأحكام البنك، مع إتاحة السداد من خلال أقساط وفقًا للاتفاق المبرم مع العميل.
ويساعد استخدام ألواح الطاقة الشمسية في تقليل الاعتماد على مصادر الكهرباء التقليدية، وخفض نفقات استهلاك الطاقة على المدى الطويل، إلى جانب المساهمة في الحفاظ على البيئة من خلال التوسع في استخدام مصادر الطاقة المتجددة.
وتخضع قيمة التمويل وسعر العائد ومدة السداد وشروط الحصول عليه للضوابط المعتمدة لدى البنك، على أن يتم الرجوع إلى البنك لمعرفة التفاصيل المحدثة الخاصة ببرنامج تمويل الطاقة الشمسية.
الشروط العامة لتمويل الطاقة الشمسية من العربي الافريقي الدولي
تسري الشروط والأحكام العامة التي يحددها البنك العربي الأفريقي الدولي على منتجات التمويل للأفراد، وتوضح حقوق والتزامات البنك والعميل، بما يشمل قواعد السداد والعائد والرسوم والإجراءات المتبعة في حالة التأخر عن سداد المستحقات.
- أولًا: استخدام التمويل
- يلتزم العميل باستخدام مبلغ التمويل في الغرض الذي وافق عليه البنك عند منح التمويل، وفي حالة استخدامه في أغراض أخرى بالمخالفة للموافقة الائتمانية، يحق للبنك المطالبة بسداد المبالغ المستحقة، بما يشمل أصل التمويل والعائد والرسوم والغرامات المقررة وفقًا للشروط المعمول بها.
- ثانيًا: العائد وتسوية التمويل
- يتم سداد مبلغ التمويل والعائد المستحق من خلال أقساط وفقًا لما يتم الاتفاق عليه في عقد التمويل، وقد تكون الأقساط شهرية أو ربع سنوية أو نصف سنوية أو سنوية، بحسب طبيعة التمويل والاتفاق المبرم مع العميل.
- ويُحتسب العائد على أساس سنة مكونة من 360 يومًا، ويُحسب يوميًا على الرصيد القائم من التمويل، وفقًا للشروط المحددة في عقد التمويل.
- وتظل مسؤولية العميل قائمة حتى سداد أصل التمويل بالكامل، إلى جانب جميع المبالغ المستحقة من عائد وعمولات ومصاريف وأي مبالغ إضافية مقررة.
- ثالثًا: أقساط التمويل ومواعيد السداد
- يلتزم العميل بسداد الأقساط في مواعيد استحقاقها، مع التأكد من توافر رصيد كافٍ في الحساب لتغطية قيمة القسط والعائد والعمولات والمصاريف المستحقة حتى سداد التمويل بالكامل.
- وفي حالة العملاء الذين يتم تحويل رواتبهم إلى البنك، قد يتم حجز قيمة القسط عند تحويل الراتب وحتى موعد استحقاقه، وفقًا للضوابط المعمول بها.
- كما يجب مراعاة مواعيد إيداع الأقساط، إذ تُقيد المبالغ المودعة في يوم العمل التالي، وإذا صادف اليوم التالي عطلة رسمية، يتم القيد في أول يوم عمل يليه، مع تطبيق العائد المدين على المبالغ المتأخرة خلال فترة العطلة وفقًا لشروط البنك.
- رابعًا: المصاريف الإدارية والضرائب والدمغات
- تُخصم المصاريف الإدارية الخاصة بالتمويل وفقًا للتعريفة المصرفية المعتمدة والشروط المتفق عليها مع العميل، وقد يتم خصمها من مبلغ التمويل عند صرفه أو من حسابات العميل لدى البنك.
- كما يتحمل العميل الرسوم والضرائب والدمغات المستحقة وفقًا للقوانين واللوائح المعمول بها، بما في ذلك ضريبة الدمغة النسبية التي تُخصم من حسابه وفقًا للقواعد والمواعيد المحددة قانونًا.
- ويحق للبنك تطبيق رسوم التأخير ورسوم السداد المعجل وفقًا للتعريفة المصرفية والشروط المتفق عليها، مع إمكانية تعديل الرسوم والعمولات وفقًا للقواعد المعلنة من البنك.
- خامسًا: التأخر عن سداد الأقساط
- في حالة تأخر العميل عن سداد أي قسط أو مبلغ مستحق في موعده، يحق للبنك احتساب عائد تأخير على المبالغ المتأخرة، بالإضافة إلى العائد المطبق على التمويل، وذلك وفقًا للتعريفة المصرفية والشروط والأحكام المعمول بها.
- وفي حالة الإخلال بالتزامات السداد الخاصة بالتمويل غير المضمون، يجوز للبنك المطالبة بسداد كامل المديونية القائمة، بما يشمل أصل التمويل والعائد والرسوم والعمولات ومصاريف التأخير وأي مبالغ إضافية مستحقة، وفقًا للشروط المقررة.
- كما يحق للبنك إجراء المقاصة بين المبالغ المستحقة على العميل وأرصدته لدى البنك، وفقًا للشروط والأحكام المعمول بها.
- سادسًا: السداد المعجل للتمويل
- تخضع طلبات السداد المعجل الكلي أو الجزئي للتمويل للشروط والرسوم المحددة من البنك.
- وبحسب الشروط العامة المنشورة لمنتجات التمويل للأفراد، لا يجوز طلب السداد المعجل قبل مرور 6 أشهر من تاريخ استحقاق أول قسط، وبعد هذه المدة تُطبق الرسوم المقررة وفقًا للتعريفة المصرفية والاتفاق المبرم مع العميل.
- سابعًا: زيادة مدة التمويل
- تتيح الشروط العامة لمنتجات التمويل غير المضمون إمكانية طلب زيادة مدة التمويل، وفقًا للضوابط المحددة من البنك، على أن يُقدم الطلب بعد مرور 12 شهرًا من الحصول على التمويل الحالي.
- ويشترط ألا يتجاوز عمر العميل عند استحقاق التمويل الجديد الحد الأقصى للعمر المحدد للبرنامج، كما يُسمح بزيادة مدة التمويل مرة واحدة فقط خلال فترة التمويل، وبما لا يتجاوز الحد الأقصى للمدة المعتمدة للبرنامج.
- ثامنًا: حقوق البنك والتزامات العميل
- يحق للبنك اتخاذ الإجراءات اللازمة وفقًا للشروط والأحكام في حالة إخلال العميل بالتزاماته، أو استخدام التمويل في غير الغرض المعتمد، أو وقوع حالات أخرى تستدعي تسوية المديونية وفقًا لتقدير البنك والضوابط المنظمة.
- كما يجوز للبنك، وفقًا للشروط المعمول بها، اتخاذ إجراءات تتعلق بالمبالغ المستحقة في حالات التعثر أو الإفلاس أو الحجز على أصول العميل أو تجميدها، أو غيرها من الحالات التي تؤثر في التزاماته تجاه البنك.
- وتُعد سجلات البنك وحساباته وكشوف الحسابات الخاصة بالتمويل دليلًا على المبالغ المستحقة، ما لم يتم الاعتراض عليها وفقًا للإجراءات والمواعيد القانونية المحددة.
- تاسعًا: سرية البيانات والاستعلام الائتماني
- يجوز للبنك الاستعلام عن البيانات والمعلومات اللازمة لتقييم العميل والوقوف على قدرته على السداد، بما يشمل الاستعلام من البنوك والمؤسسات والجهات ذات الصلة، وفقًا للقوانين والضوابط المعمول بها.
- كما يجوز للبنك مشاركة المعلومات الائتمانية اللازمة مع شركات الاستعلام والتصنيف الائتماني، مثل شركة الاستعلام الائتماني «آي سكور»، بهدف تقييم الجدارة الائتمانية والقدرة على الوفاء بالالتزامات.
- ويلتزم البنك بقواعد سرية البيانات المصرفية وفقًا لقانون البنك المركزي المصري والقوانين ذات الصلة، مع مراعاة الحالات التي يسمح فيها القانون بالإفصاح عن البيانات للجهات الرقابية أو القضائية المختصة.
- عاشرًا: تقديم الشكاوى
- يمكن للعملاء تقديم الشكاوى من خلال الاتصال بمركز خدمة العملاء على رقم 19555، أو زيارة أحد فروع البنك وتقديم نموذج الشكوى، أو استخدام الموقع الإلكتروني للبنك، أو إرسال الشكوى عبر البريد الإلكتروني: [email protected].
- ويقوم البنك بإعطاء العميل رقمًا مرجعيًا للشكوى خلال يومي عمل من تاريخ تسجيلها، كما يلتزم بالرد عليها خلال 15 يوم عمل، باستثناء الشكاوى المتعلقة بمعاملات أطراف خارجية، والتي قد تستغرق وقتًا أطول، مع إخطار العميل بالمدة المتوقعة.
- وفي حالة عدم قبول الرد، يمكن للعميل الاعتراض كتابةً خلال 15 يوم عمل من استلام الرد، مع توضيح أسباب الاعتراض، وفقًا للإجراءات المحددة من البنك.
- الحادي عشر: القوانين المنظمة للتمويل
- تخضع الشروط والأحكام للقوانين المصرية المعمول بها، وتُحال المنازعات المتعلقة بها إلى المحاكم الاقتصادية بالقاهرة، وفقًا لما ورد في الشروط العامة المنشورة من البنك.
- كما لا يتحمل البنك المسؤولية عن بعض حالات التأخير أو تعذر تقديم الخدمات الناتجة عن ظروف خارجة عن إرادته، مثل انقطاع خدمات الإنترنت أو شبكات الاتصالات أو غيرها من حالات القوة القاهرة، وذلك في حدود ما تسمح به القوانين المعمول بها.
رأي بنكي
يمثل تمويل ألواح الطاقة الشمسية خيارًا يمكن أن يساعد العملاء الراغبين في التحول إلى الطاقة النظيفة على تغطية تكلفة شراء الأنظمة وتركيبها دون الحاجة إلى توفير كامل المبلغ مقدمًا، بحسب حدود التمويل وشروط البرنامج المعتمد.