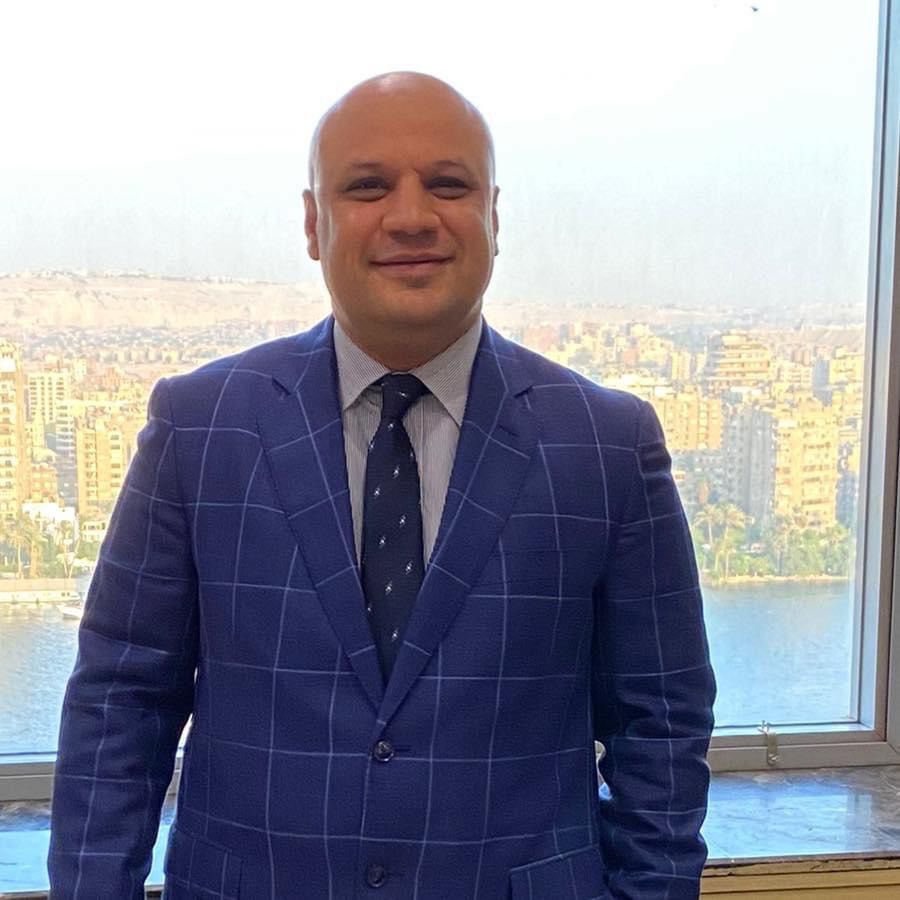
أيمن حسن سليمان: تقييم طرح «إم إن تي حالا» يتطلب تحليل تكلفة التمويل وجودة المحفظة الائتمانية
قال الخبير المصرفي أيمن حسن سليمان إن تقييم طرح «إم إن تي حالا» في البورصة المصرية يتطلب النظر إلى قدرة المجموعة على تحقيق عائد يغطي تكلفة التمويل والتشغيل والخسائر الائتمانية، موضحًا أن حجم المديونية وعدد دعاوى العملاء المتعثرين لا يكفيان وحدهما للحكم على فرص النمو أو مستوى المخاطر.
وأشار سليمان إلى أن الطرح يستهدف بيع نحو 20% من رأسمال الشركة بقيمة تقارب 7.84 مليار جنيه، وسط مؤشرات تعكس اتساع حجم النشاط، وتطرح في الوقت نفسه تساؤلات بشأن المديونيات وجودة محفظة التمويل.
وبيّن أن الكيان المطروح هو «إم إن تي تك القابضة للاستثمارات المالية»، وليس شركة «تساهيل» أو «حالا للتمويل الاستهلاكي» منفردة، إذ تضم الشركة القابضة تحت مظلتها عددًا من الشركات العاملة في التمويل غير المصرفي والمدفوعات والتكنولوجيا والتجارة.
وبحسب سليمان، تبلغ القروض والتسهيلات على الشركات التابعة نحو 31.7 مليار جنيه، وهو رقم ينبغي تقييمه في ضوء طبيعة نشاط شركات التمويل، التي تعتمد على الاقتراض وإعادة توظيف الأموال في تقديم تمويلات للعملاء بعائد أعلى.
وأكد أن المعيار الأساسي يتمثل في تكلفة الأموال والعائد المتحقق من توظيفها، بعد احتساب المصروفات التشغيلية والخسائر الائتمانية، بما يحدد مدى قدرة المديونية على دعم النمو وتحقيق عائد مناسب للمساهمين.
ولفت إلى وجود نحو 124.8 ألف دعوى قضائية ضد عملاء متعثرين، بإجمالي مطالبات يقارب 6.47 مليار جنيه، تستحوذ «تساهيل» على الجزء الأكبر منها. وأشار إلى أن قيمة هذه المطالبات لا تعادل بالضرورة حجم القروض المتعثرة القائمة، إذ قد تشمل إجمالي القيمة التعاقدية للعقود، وليس أصل المديونية المتبقية فقط.
وأضاف أن قراءة هذه الأرقام تستلزم وضعها في سياق حجم النشاط، مشيرًا إلى أن المجموعة صرفت منذ تأسيسها تمويلات بنحو 178 مليار جنيه، فيما تبلغ محفظة التمويل الحالية نحو 46.7 مليار جنيه، مع نحو 1.9 مليون عميل نشط.
وأوضح أن التقييم الائتماني الدقيق يحتاج إلى تحليل نسب التعثر، وحجم المخصصات ومدى تغطيتها للديون المتعثرة، والديون المعدومة، ومعدلات التحصيل، وتكلفة المخاطر الائتمانية. كما أن إجمالي التمويلات المصروفة منذ التأسيس يعكس حجم النشاط التاريخي، لكنه لا يكفي للحكم على جودة المحفظة الحالية.
وشدد سليمان على أن النمو السريع لمحفظة التمويل لا يمثل مؤشرًا إيجابيًا بمفرده، ما لم يصاحبه استقرار في جودة الائتمان، وهو ما يستدعي مقارنة معدلات نمو المحفظة بمعدلات نمو التعثر والمخصصات والخسائر الائتمانية.
ويرى أن المجموعة تمتلك مقومات نمو تتمثل في قاعدة عملاء واسعة ومحفظة تمويل كبيرة وتنوع في الأنشطة، بينما يعتمد نموذج أعمالها بطبيعته على الاقتراض، ويحمل مخاطر ائتمانية تتطلب إدارة عالية الكفاءة.
واختتم سليمان بأن السؤال الأهم أمام المستثمر هو مدى كفاية العائد من محفظة التمويل لتغطية تكلفة الأموال والتشغيل والخسائر الائتمانية، مع تحقيق عائد مناسب للمساهمين. فإذا تحققت هذه المعادلة، يمكن أن تصبح المديونية وقودًا للنمو، بينما قد تتحول إلى عامل يضاعف المخاطر إذا ارتفعت تكلفة التمويل والتعثر بوتيرة أسرع من العائد.