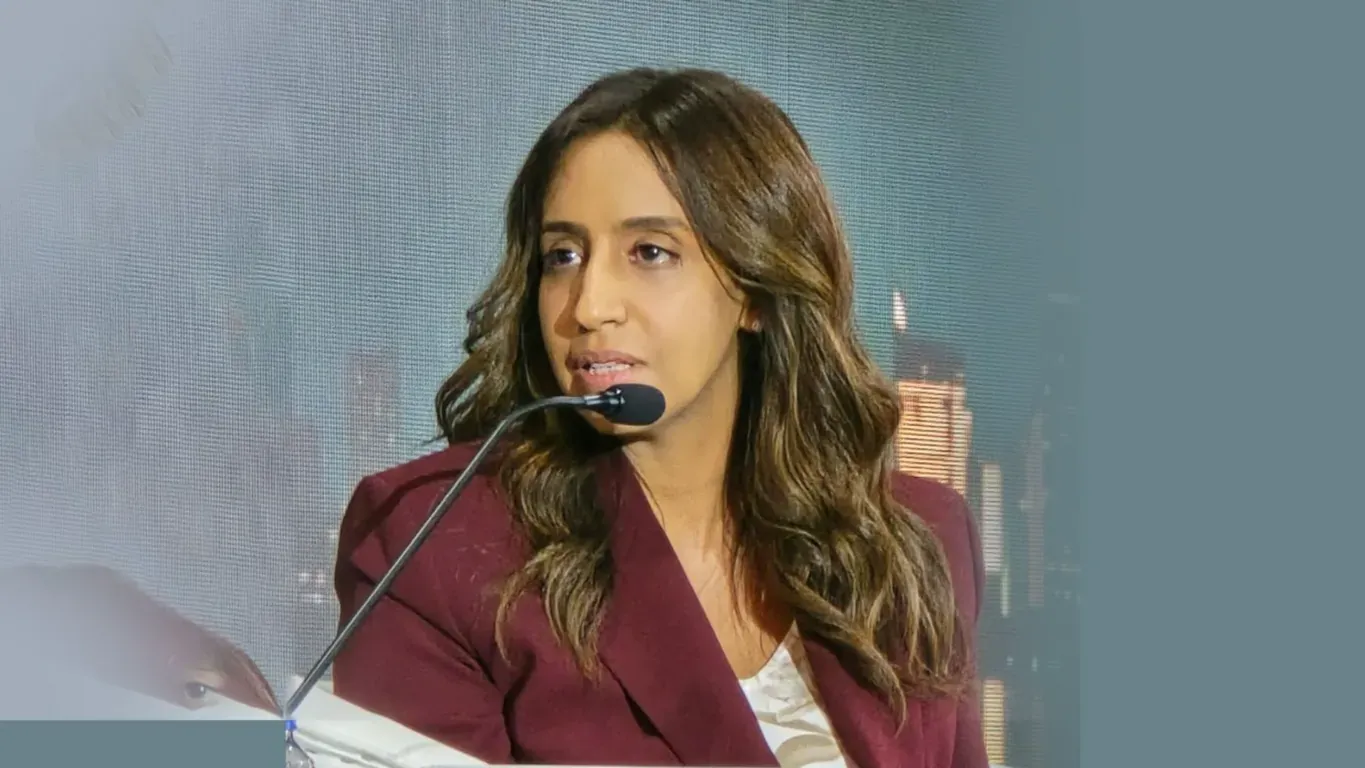
قالت داليا الشواط، رئيس قطاع مخاطر التجزئة المصرفية في البنك التجاري الدولي مصر «CIB»، إن التقييم الائتماني السلوكي القائم على البيانات البديلة يمكن أن يساعد البنوك على توسيع قاعدة العملاء المستفيدين من التمويل، وتحسين جودة قرارات المنح، وتحديد الحدود الائتمانية المناسبة لكل عميل.
وأوضحت الشواط، خلال جلسات مؤتمر «PAFIX» ضمن فعاليات «Cairo ICT 2026»، أن البنوك تنظر إلى النموذج من أربع زوايا رئيسية تشمل الوصول إلى شرائح جديدة من العملاء، والتمييز بين مستويات مخاطر التعثر، وتحسين جودة الموافقات الائتمانية، ودعم نمو محافظ التمويل وربحيتها على المدى الطويل.
وأشارت إلى أن البنوك تستطيع تقييم بعض العملاء بالاستناد إلى بيانات تعاملاتهم السابقة أو تقارير الشركة المصرية للاستعلام الائتماني «iScore»، فيما يصعب عليها تقييم شرائح أخرى بسبب محدودية المعلومات المتاحة عنها. ويمكن للبيانات البديلة أن توفر مؤشرات تساعد البنوك على دراسة طلبات هذه الشرائح وتقدير مخاطرها، بما يوسّع فرص الحصول على التمويل ويدعم الشمول المالي.
وأضافت أن الاستفادة تمتد إلى العملاء الحاليين أيضًا، إذ قد يكون للعميل سجل تعاملات مع البنك، بينما تظل بعض المعلومات المتعلقة بطبيعة عمله أو المستندات المطلوبة للحصول على الائتمان غير متاحة. وفي هذه الحالات، يمكن لبيانات مثل انتظام سداد الإيجار أو فواتير الكهرباء أن تمنح البنك صورة أشمل عن سلوك العميل المالي، إلى جانب تقييم قدرته على تحمّل التزام جديد.
ولفتت إلى أن درجات التقييم تساعد البنوك على تقسيم العملاء إلى شرائح بحسب احتمالات التعثر مستقبلًا، بما يتيح لها تقدير أثر التوسع في المنح على مخاطر المحفظة الائتمانية. وأوضحت أن جودة الموافقات تظهر في أداء العملاء بعد حصولهم على التمويل ومدى انتظامهم في السداد، وهو ما يساعد البنوك على تقييم قراراتها بمرور الوقت.
وأشارت الشواط إلى أن النموذج يمكن أن يساعد كذلك في تحديد قيمة الائتمان المناسبة لكل عميل. فقد يبدأ البنك بمنح العميل الجديد حدًا ائتمانيًا منخفضًا، ثم يراجعه تدريجيًا في ضوء سلوكه الفعلي في السداد. ويتيح هذا النهج للبنك اختبار قرارات المنح والاستفادة من نتائج المتابعة، فيما يمنح العميل فرصة لبناء سجل ائتماني قد يؤهله للحصول على تمويل أكبر بمرور الوقت.
وتوقعت الشواط أن يصبح التقييم القائم على البيانات البديلة إحدى الأدوات الأساسية التي تستند إليها البنوك في قرارات المنح على المدى الطويل، مستشهدة بتطور تقارير «iScore» وإضافة مؤشرات جديدة إليها مع الوقت. وأوضحت أن القيمة المتوقعة للنموذج تتمثل في مساعدة البنوك على فهم معدلات الخسائر الائتمانية وإدارتها بصورة أفضل، بما يدعم نمو محافظ التمويل وتحقيق ربحية مستدامة.
التعليقات
لا توجد تعليقات بعد. كن أول المعلّقين!