

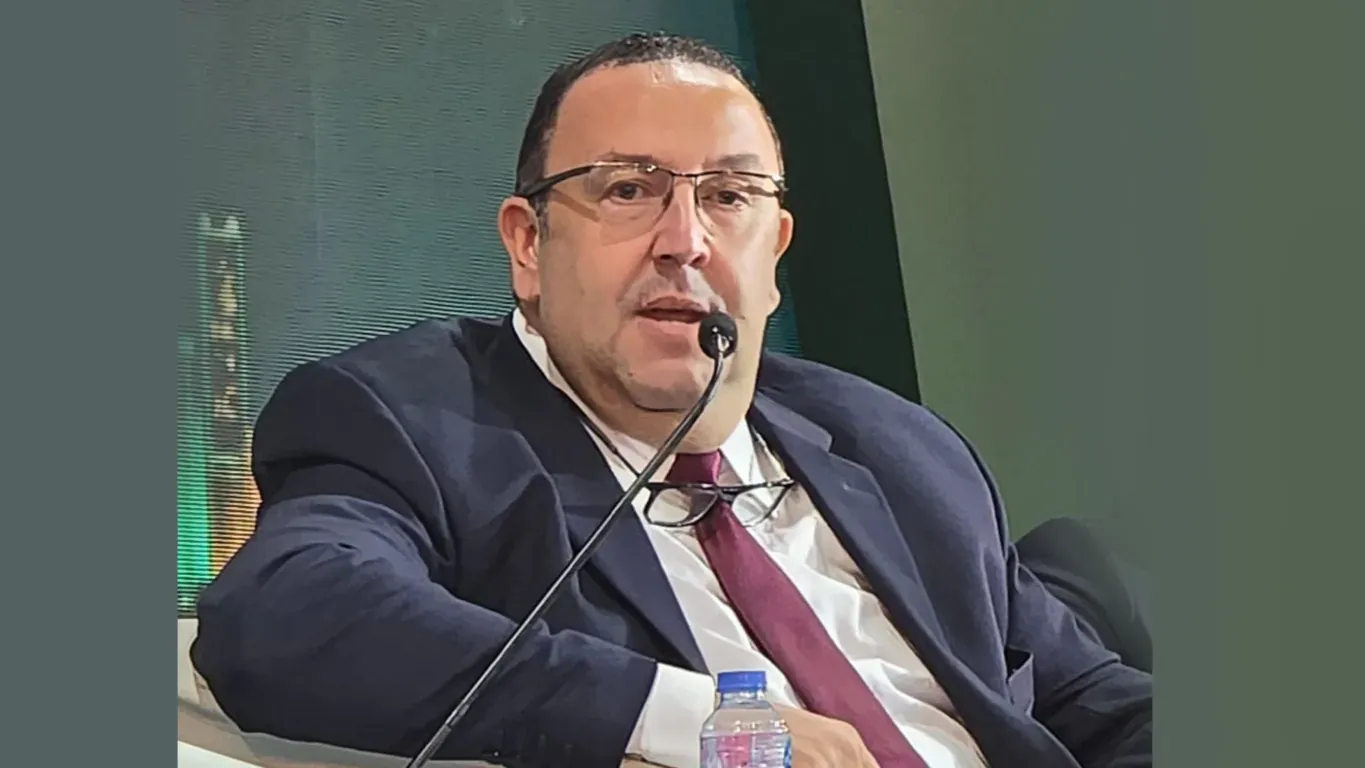
قال محمد رجائي، رئيس قطاع مخاطر الأفراد ببنك QNB مصر، إن البنك تعاون مع الشركة المصرية للاستعلام الائتماني «iScore» لإعادة تقييم طلبات تمويل سبق رفضها، ضمن تجربة التقييم الائتماني السلوكي، بهدف معرفة ما إذا كانت البيانات البديلة ستغيّر قرارات المنح، وتقدير أثر قبول بعض هذه الطلبات على حجم المحفظة الائتمانية ومعدل التعثر بها.
وأوضح رجائي، خلال جلسات مؤتمر «PAFIX» ضمن فعاليات «Cairo ICT 2026»، أن البنك أبدى استعداده للمشاركة منذ أن عرضت «iScore» فكرة اختبار النموذج بالتعاون مع البنك المركزي المصري، مشيرًا إلى أن قيمة المشاركة تكمن في تطوير أدوات تقييم العملاء واتخاذ قرارات التمويل على المدى الطويل.
وأضاف أن «iScore» حددت حجم المحفظة وعدد المعاملات الشهرية اللازمين للاختبار، لذلك بدأ البنك ببرنامج تمويلي قائم يوفر حجمًا كافيًا من المعاملات للمقارنة. وأشار إلى أن بعض البرامج التي قد تستفيد بدرجة أكبر من التقييم السلوكي كانت تسجل معاملات أقل من العدد المطلوب لبدء التجربة.
ولفت إلى أن المقارنات الأولية أظهرت قدرًا من التقارب في قرارات القبول والرفض، قبل أن ينتقل فريق العمل إلى مراجعة الطلبات المرفوضة سابقًا. ودرس الفريق كيف كان يمكن أن تتغير قرارات المنح لو أُخذت درجات التقييم السلوكي في الاعتبار، وما الأثر المحتمل لذلك على أداء المحفظة.
وأوضح رجائي أن تحديد الدرجة التي يمكن الاستناد إليها في قرار المنح من أبرز تحديات تطبيق النموذج. فالدرجة المناسبة تتوقف على نتائج الاختبار وسياسة البنك الائتمانية ومستوى المخاطر الذي يقبل تحمله، إلى جانب معايير كل برنامج تمويلي وضوابط البنك المركزي، ومنها الضوابط المتعلقة بنسبة عبء الدين. وأضاف أن البنك عقد اجتماعات متواصلة مع البنك المركزي و«iScore» لمراجعة النتائج ومناقشة مستويات القبول المختلفة.
وأشار إلى أن قرارات المنح كانت تعتمد في السابق بدرجة كبيرة على خبرة فرق الائتمان ومعايير كل منتج، في ظل محدودية اطلاع البنك على تعاملات العميل مع البنوك الأخرى. ومع تطور منظومة الاستعلام الائتماني، اتسعت قاعدة البيانات المتاحة لتقييم العملاء، فيما يضيف النموذج السلوكي مؤشرات مستمدة من التزاماتهم المالية اليومية.
وأوضح أن بعض البرامج التمويلية تشترط وجود سجل ائتماني سابق، وهو ما يحد من فرص العملاء الذين لم يسبق لهم الحصول على تمويل مصرفي. ويمكن لبيانات مثل انتظام سداد الفواتير والوفاء بالالتزامات الدورية أن تمنح البنوك أساسًا إضافيًا لدراسة طلبات هذه الشريحة.
وأشار رجائي إلى أن فرصة النمو التي يتيحها النموذج تتمثل في الوصول إلى عملاء جدد وتوسيع قاعدة المستفيدين من التمويل، بما يدعم الشمول المالي. وتدرس التجربة مدى إمكان تحقيق هذا التوسع في حدود المخاطر المقبولة لدى البنك، من خلال مقارنة قرارات المنح المحتملة بأثرها المتوقع على معدلات التعثر.

التعليقات
لا توجد تعليقات بعد. كن أول المعلّقين!