

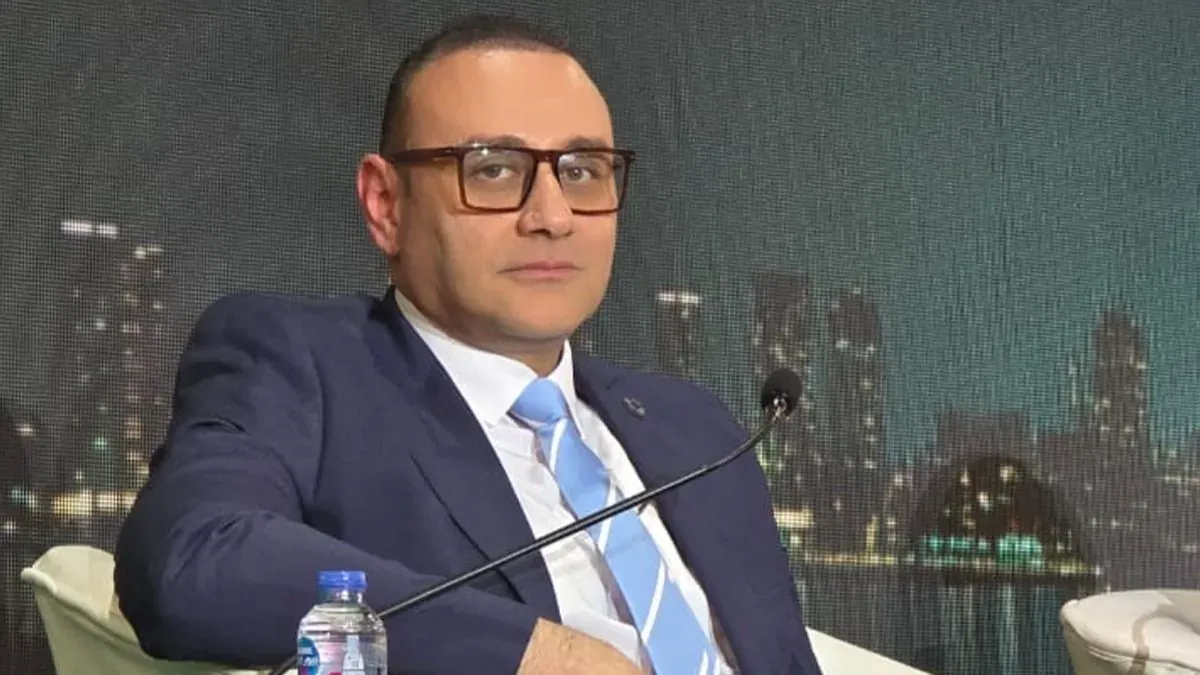
قال أحمد منير، رئيس المختبر التنظيمي بالبنك المركزي المصري، إن البنك المركزي وسّع نطاق اختبار نموذج التقييم الائتماني السلوكي، القائم على تحليل البيانات البديلة، ليشمل 5 بنوك وشرائح متنوعة من العملاء، بهدف قياس قدرة النموذج على تحسين كفاءة قرارات منح الائتمان وتوسيع فرص الحصول على التمويل أمام العملاء الذين لا يملكون سجلًا ائتمانيًا.
وأوضح منير خلال إحدى جلسات مؤتمر «PAFIX»، ضمن فعاليات «Cairo ICT 2026»، أن العدد المحدد لاستكمال التجربة كان 1500 عميل، فيما وصل عدد المشاركين إلى نحو 4 إلى 5 أمثال هذا العدد، بما يعادل تقديريًا ما بين 6 آلاف و7.5 آلاف عميل. وأشار إلى أن تقييم التجربة يركز بالأساس على جودة التمويل الممنوح، من خلال متابعة سلوك السداد ومقارنة معدلات التعثر قبل استخدام النموذج وبعده.
وأضاف أن اختبار النموذج يعكس توجه البنك المركزي نحو دعم التقنيات المالية المبتكرة، وفي مقدمتها تطبيقات الذكاء الاصطناعي. وأوضح أن هذه التقنيات تتيح تطوير الخدمات المالية والمصرفية القائمة لتصبح أسهل استخدامًا وأكثر ملاءمة لاحتياجات العملاء، كما تتيح تقديم خدمات جديدة والوصول بها إلى شرائح أوسع، بما يدعم جهود الشمول المالي.
وأشار إلى أن المختبر التنظيمي يمثل إحدى الأدوات التي يعتمد عليها البنك المركزي في هذا المجال، إذ يوفر إطارًا رقابيًا متكاملًا لاختبار التطبيقات والخدمات المبتكرة، ودراسة المتطلبات اللازمة لطرحها في السوق. ويتولى إدارة المختبر فريق عمل يضم ممثلين عن القطاعات المعنية داخل البنك المركزي، من بينها الشمول المالي، والأمن السيبراني، ونظم الدفع، والقواعد التنظيمية، والرقابة والإشراف، بما يتيح دراسة كل تطبيق من الجوانب المرتبطة بطبيعة نشاطه.
وأوضح منير أن التقييم الائتماني يقوم على عنصرين أساسيين، هما القدرة المالية للعميل على السداد واستعداده للوفاء بالتزاماته. ولفت إلى أن أدوات التقييم التقليدية تركز بدرجة أكبر على تقدير القدرة على السداد، فيما يضيف النموذج السلوكي مؤشرات تساعد جهة التمويل على فهم كيفية تعامل العميل مع التزاماته المالية.
وبيّن أن النموذج يستفيد من البيانات البديلة لرصد أنماط السداد، ومن بينها قيمة فواتير المرافق ومواعيد سدادها ومدى انتظام العميل في دفعها. فتحليل هذه البيانات عبر الوقت يتيح معرفة ما إذا كان العميل يسدد فواتيره في مواعيدها أو يتأخر عنها بصورة متكررة، ما يوفر مؤشرًا إضافيًا على سلوكه في الوفاء بالتزاماته.
وأشار إلى أن النموذج يمكن استخدامه بطريقتين. ففي حالة العملاء الذين تتوافر عنهم بيانات ائتمانية، يُستخدم التقييم السلوكي إلى جانب الأدوات التقليدية لتحسين جودة قرار منح التمويل. أما بالنسبة للعملاء الذين لا يملكون سجلًا ائتمانيًا، فيتيح تحليل البيانات البديلة أساسًا لتقييمهم، في ظل تحفظ بعض المؤسسات المانحة على تمويل هذه الشريحة بسبب محدودية المعلومات الائتمانية المتاحة عنها.
وفيما يتعلق بمنهجية الاختبار، قال منير إن البنك المركزي اتبع نهجًا تدريجيًا، إذ بدأت التجربة في 15 فبراير بمشاركة بنك QNB وعلى نطاق محدود شمل عملاء تحويل الرواتب. وبعد مراجعة النتائج الأولية، توسع الاختبار في يوليو ليشمل شرائح من العملاء غير المشمولين بالضمانات، كما زاد عدد البنوك المشاركة تدريجيًا إلى 5 بنوك، من بينها QNB والمشرق والبنك التجاري الدولي مصر CIB والبنك الأهلي المصري.
وأوضح أن توسيع نطاق التجربة أتاح اختبار النموذج لدى شرائح تختلف في خصائصها وسلوكها المالي. وأشار إلى أن أداء النموذج لدى عملاء تحويل الرواتب لا يكفي للحكم على أدائه لدى الشرائح الأخرى، وهو ما دفع البنك المركزي إلى تنويع قاعدة العملاء المشاركين ومتابعة نتائج السداد عبر مراحل الاختبار.
وأضاف منير أن البنك المركزي وضع معايير إحصائية قبل بدء التجربة، شملت رصد معدل التعثر في المنتج الائتماني قبل استخدام النموذج، ومتابعة عدد محدد من معاملات السداد بعد تطبيقه، بما يسمح بمقارنة الأداء وتكوين تقييم أولي لكفاءة النموذج.
وأوضح أن استقرار معدل التعثر بالتزامن مع زيادة عدد العملاء الحاصلين على التمويل يُعد مؤشرًا على توسيع الإتاحة ودعم الشمول المالي. أما انخفاض معدل التعثر بعد تطبيق النموذج فيُعد مؤشرًا على تحسن جودة التمويل الممنوح، وهو أحد المعايير التي يستند إليها البنك المركزي في تقييم نتائج الاختبار.
نطاق عدد العملاء تقديري، وحُسب من المضاعفات التي ذكرها منير. ووردت في التصريحات أسماء أربعة من البنوك الخمسة المشاركة.

التعليقات
لا توجد تعليقات بعد. كن أول المعلّقين!