

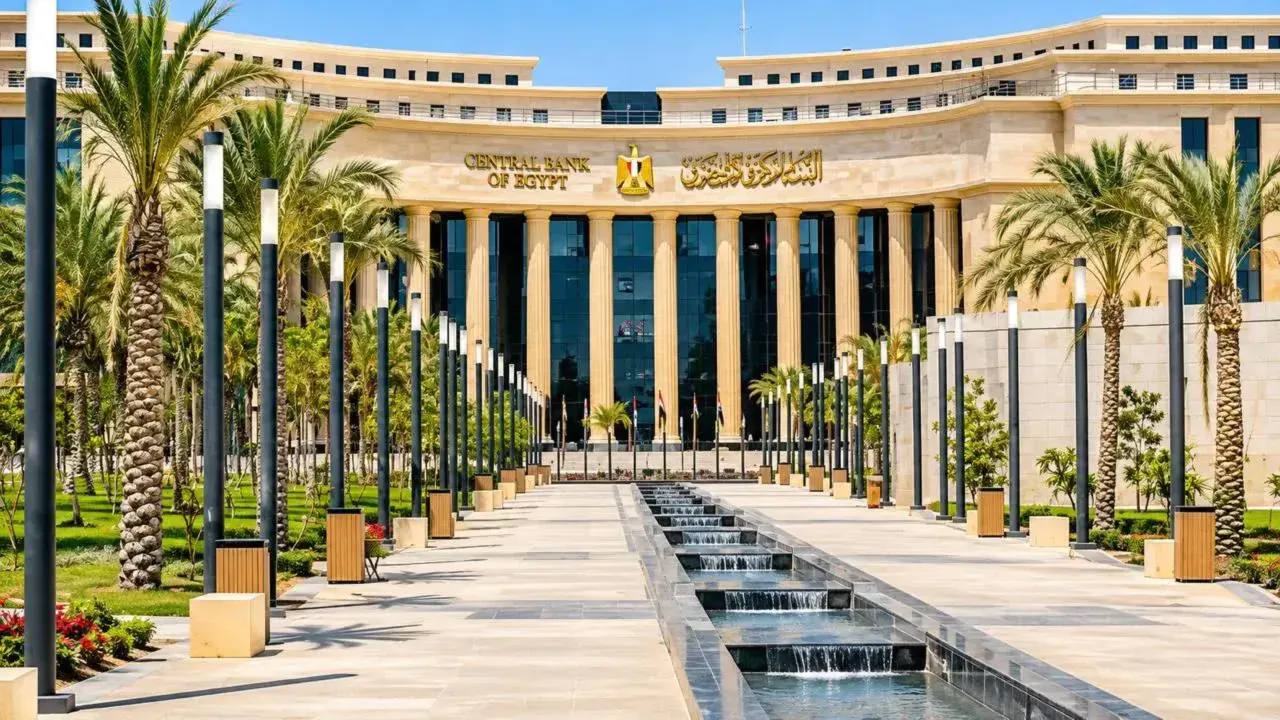
حدد البنك المركزي المصري مجموعة من الضوابط والمعايير المنظمة لنشاط الوكلاء المصرفيين، ضمن القواعد الجديدة التي أقرها مجلس إدارته، بهدف تنظيم تقديم بعض الخدمات المصرفية نيابة عن البنوك، وضمان كفاءة وجودة الخدمات المقدمة للعملاء وحماية بياناتهم.
وتضمنت التعليمات محددات يتعين على الوكلاء المصرفيين الالتزام بها، إلى جانب مجموعة من المسؤوليات والالتزامات المفروضة على البنوك، مع التأكيد على خضوع نشاط الوكالة المصرفية للرقابة والإشراف، وعدم إعفاء البنوك من مسؤوليتها عن الخدمات التي يقدمها الوكلاء نيابة عنها.
محددات الوكيل المصرفي
واشترط البنك المركزي توافر مجموعة من المعايير لدى الجهات الراغبة في مزاولة نشاط الوكالة المصرفية، كحد أدنى، وتشمل:
أن يكون الوكيل شخصًا اعتباريًا.
ألا يكون قد سبق تصنيفه متعثرًا أو أقيمت ضده دعوى إشهار إفلاس.
أن تكون لديه سابقة أعمال في مجال نشاطه لمدة لا تقل عن عامين.
امتلاك البنية التحتية والموارد البشرية المناسبة لتقديم الخدمات بالكفاءة المطلوبة.
توافر النزاهة وحسن السمعة والملاءة المالية لدى مديري ومالكي الوكيل المصرفي.
واستثنى البنك المركزي من هذه الاشتراطات الوزارات والجهات الحكومية والسفارات والقنصليات والجاليات الدبلوماسية المصرية بالخارج.
مسؤوليات الوكيل المصرفي
وألزمت التعليمات الوكيل المصرفي بعدد من المسؤوليات عند تقديم الخدمات نيابة عن البنوك، أبرزها:
عدم إحالة الالتزامات التعاقدية الناتجة عن نشاط الوكالة المصرفية إلى أطراف أخرى، والالتزام الكامل بشروط عقد الوكالة.
عدم اقتصار نشاط الوكيل على تقديم خدمات الوكالة المصرفية فقط.
حظر استخدام كلمة «بنك» في شعاره أو أي من وسائله الدعائية.
قصر التعاملات المصرفية على العميل صاحب الحساب، دون الاستعانة بوكيل أو مفوض، باستثناء خدمات التثقيف والتوعية المالية والتسويق والترويج لمنتجات البنك، التي يمكن تقديمها لجميع المواطنين.
موافاة البنك بالتقارير الخاصة بمتطلبات مكافحة غسل الأموال وتمويل الإرهاب.
إخطار البنك فور اتخاذ قرار بإغلاق أي منفذ لتقديم الخدمة، بصورة دائمة أو مؤقتة، مع إزالة اللافتات والملصقات المتعلقة بالتعاقد وتسليم المستندات الخاصة بالعمليات المنفذة حتى تاريخ التوقف.
إبلاغ البنك بتقارير الحوادث السيبرانية وحوادث أمن المعلومات والتشغيل والاحتيال، وفق إطار زمني محدد.
محددات البنوك في التعامل مع الوكلاء المصرفيين
وفي المقابل، ألزم البنك المركزي البنوك بوضع سياسة داخلية تنظم نشاط الوكالة المصرفية، واعتمادها من مجلس الإدارة، على أن تتضمن معايير اختيار الوكلاء وتقييم المخاطر المرتبطة بالتعامل معهم، إلى جانب وجود نظام رقابي مستمر وفعال لمتابعة أنشطتهم والتأكد من التزامهم بالتعليمات المصرفية.
كما تضمنت محددات البنوك ما يلي:
وضع معايير وإجراءات الفحص النافي للجهالة الخاصة بالوكلاء المصرفيين.
توفير قنوات مناسبة لمعالجة المشكلات التقنية التي تواجه الوكلاء خلال فترة زمنية محددة.
تحديد الإجراءات الواجب اتخاذها عند إنهاء عقود الوكالة أو الإخلال بشروط التعاقد.
إعداد خطط للطوارئ واستمرارية الأعمال لضمان استمرار الخدمات المصرفية في حالات التعليق المؤقت أو الدائم أو إغلاق أي منفذ تابع للوكيل.
إدراج مخاطر الاستعانة بالوكيل ضمن تقييم مخاطر غسل الأموال وتمويل الإرهاب وتمويل أسلحة الدمار الشامل.
التأكد من التزام الوكيل بإجراءات التعرف على العملاء والتحقق من هوياتهم وتحديث بياناتهم.
تحديد الخدمات التي يمكن أن يقدمها كل وكيل وفقًا لدراسة تتضمن تقييم المخاطر المصاحبة، مع الالتزام بالأنشطة المسموح بها.
الحصول على موافقة البنك المركزي المصري قبل التعاقد مع الوكيل المصرفي، وعند تجديد العقد أو تعديل أي من بنوده.
متابعة عمليات الوكالة المصرفية وضمان سرية بيانات العملاء وحمايتها وفقًا لسياسات أمن المعلومات والمتطلبات التشريعية والتنظيمية.
إدراج التفتيش على الوكلاء المصرفيين ضمن خطة التفتيش الداخلي السنوية للبنك، والتحقق دوريًا من التزامهم بمسؤولياتهم التعاقدية.
كما ألزم البنك المركزي البنوك بإعداد ونشر قائمة بالوكلاء المصرفيين التابعين لها والخدمات والمنتجات التي يقدمونها، عبر مواقعها الإلكترونية وتقاريرها السنوية، مع تحديث هذه القوائم فور حدوث أي تغيير، على أن تتضمن أسماء الوكلاء وعناوينهم ومقارهم، وتوفير آلية تتيح للعملاء التحقق من تبعيتهم للبنك.
وشددت التعليمات على ضرورة إعداد قائمة بالشروط والأحكام الخاصة بالخدمات المقدمة من خلال الوكيل، تتضمن المخاطر المترتبة عليها والإرشادات الواجب اتباعها ومسؤوليات العميل، مع الحصول على موافقة العميل عليها قبل بدء تقديم الخدمة.
كما يتعين على البنوك التأكد من حصول موظفي الوكلاء على التدريب اللازم قبل مزاولة النشاط، بما يشمل إجراءات مكافحة غسل الأموال وتمويل الإرهاب، والخدمات والمنتجات المصرفية المقدمة، وقواعد سلوك العمل وحماية حقوق العملاء المالية، بما في ذلك التعامل مع الشكاوى.
وأكد البنك المركزي المصري أن المسؤولية النهائية والكاملة عن الاستعانة بالوكيل المصرفي تقع على عاتق البنك صاحب عقد الوكالة، الذي يتحمل مسؤولية تنفيذ التعليمات والقواعد والإجراءات الخاصة بمكافحة غسل الأموال وتمويل الإرهاب، فضلًا عن المسؤولية عن جميع ما يصدر عن الوكلاء المتعاقد معهم لتقديم الخدمات المصرفية.

التعليقات
لا توجد تعليقات بعد. كن أول المعلّقين!